
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 شرح العهدة المستديمة في 7 دقائق
 المخصصات و الاحتياطيات
 ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
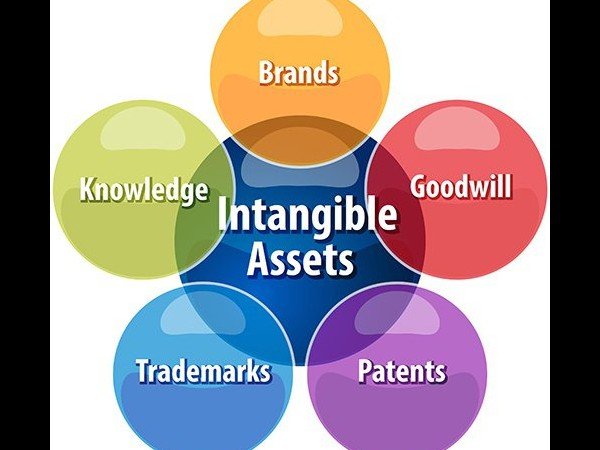
أنواع الاصول غير الملموسة
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
الأصول الثابتة غير الملموسلة
الأصول الثابتة غير الملموسلة هي أصول ليس لها وجود مادي ملموس ، مثل حقوق الإختراع والعلامات التجارية ، الشهرة أيضاً هي موارد وحقوق غير مادية ذات قيمة للشركة لأنها تعطي للشركة نوعا من الميزة في السوق التجاري. وكأمثلة عن الأصول غير الملموسة الاسم التجاري، وحقوق التأليف والنشر، والعلامات التجارية، وبراءات الاختراع، وبرامج الحاسوب . عرف المعيار المصري رقم ( 23 ) الأصل غير الملموس بأنه أصل ذات طبيعة غير نقدية قابلة للتحديد ، وليس له وجود مادي ويحتفظ به للإستخدام في الإنتاج أو لتوفير السلع والخدمات أو للتأجير للغير ، أو للأغراض الإدارية ، ويعد أصلاً عندما : - تتحكم فية المنشأة كنتيجة لأحداث سابقة - يتوقع أن تتدفق منه منافع إقتصادية مستفبلية للمنشأة - كان من الممكن قياس تكلفة الأصول بصورة موثوق فيها مقالات ذات صلة:المبادئ والوظائف المحاسبيةالعمر الإقتصادي للأصلالمحاسبة عن شركات السياحة والسفر
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مصروفات التأسيس - موضوع للنقاش
مصروفات التأسيس - موضوع للنقاش - مصاريف ادارية ومحاسبية تنظيمة ورسوم وترخيص ومصاريف دعاية واعلان تصرف - هي أية مصاريف تصرف منذ بداية أعمال التأسيس (فكرة الشركة) و حتى تاريخ التأسيس أي الحصول على عقد تأسيس الشركة . - وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. - النفقات المرتبطة بالأنشطة التي تحدث مرة واحدة وتتعلق بافتتاح موقع عمل جديد ، أو تقديم منتج ، أو خدمة جديدة ، أو بدء عمل في موقع جغرافي جديد، أو تقديم خدمة لشريحة جديدة من العملاء ، أو بدء إجراءات جديدة في موقع قائم، أو البدء في عمليات جديدة. وتتضمن النشاطات المرتبطة بتأسيس منشأة جديدة مثل نفقات الاكتتاب ، أتعاب المحامين والإداريين والمستشارين والمحاسبين، والرسوم المختلفة المتعلقة بتسجيل الشركة ، والدعاية والإعلان عن تأسيس الشركة ، ونفقات شهادات الأسهم ، ونفقات الحصول على التراخيص. ولا تشمل تكاليف التأسيس النفقات التي تتم معالجتها بمعايير محاسبية خاصة بها مثل الأصول الثابتة والمصروفات الإدارية والتسويقية. المعالجة : طبقا لمعايير المحاسبة المصرية قبل التعديل كان يتم اعتبار مصاريف التأسيس على انها أصول شبه ملموسة وكان يتم استهلاكها على حد أقصى 5 سنوات . بعد ان تم تعديل المعايير المصرية وظهور المعيار الخاص بالاصول غير الملموسة لم تعد مصاريف التأسيس من ضمن الاصول غير الملموسة لذا فإنه يتم اعتبارها من ضمن المصاريف العمومية بقائمة الدخل في الميزانية الافتتاحية . حسب المعايير المحاسبية الحديثة تستهلك او تحمل على السنة التي صرفت بها و هذا سيرتب على المنشأة خساره كبيره واذا رجعنا للمعايير القديمة كانت تستهلك من3 الى5 سنوات وعليه اعتقد بأن المحاسبة فن وليست علم فقط فالجميع يستطيع انشاء قيود وترحيلها و اعداد القوائم المالية و لكن الفن بان تقوم بتعظيم الارباح و تقليل المصاريف القيد : من حـ / المصاريف العمومية والاداريه - م.تأسيس الى حـ/ البنك او الصندوق وباب المناقشات مفتوح للجميع كل شخص يدلي بما عنده وبما يتوافق مع المعايير الجديدة وشكرا مقدما لمساهماتكم مقالات ذات صلة:مبدأ السيادة في ظل المتغيراتشهادة محاسب دولي عربي قانوني معتمد IACPAأكثر من 1700 مصطلح مالي ومحاسبي باللغة العربية الانجليزية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طبيعة الأصول غير الملموسة
طبيعة الأصول غير الملموسة تتميز بعدم وجود كيان مادي ملموس لها ومن أهم خصائصها هي عدم التأكد من المنافع المحتمل الحصول عليها من استخدم هذه الأصول بسبب صعوبة التنبؤ بالعمر الإنتاجي نظراً لعدم وجود عمر مادي للأصل من ناحية وصعوبة التنبؤ بالفترة التي يمكن أن يحقق فيها الأصل منافع للمنشأة وبسبب تعرض قيمة هذه الأصول لدرجة كبيرة من التقلبات وعدم وجود قيمة سوقية لبعض هذه الأصول لاقتصار منافعها على منشأة بعينها دون غيرها من المنشآت مقالات ذات صلة:المشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
تكاليف إنتاج البرامج
تكاليف إنتاج البرامج مثل تكاليف التخطيط والتصميم والترميز والاختبار والتوثيق وإعداد مواد التدريب وميز المعيار بين ما ينفق قبل تحديد الصلاحية الفنية للمنتج أو العملية أو بعده والمقصود بالصلاحية الفنية: تاريخ استكمال التصميم التفصيلي للبرنامج وهو النقطة التي تتحقق عندها المنشأة من إمكانية إنتاج البرامج بعد التأكد من جدواها الفنية والتسويقية والمالية فهذه النقطة هي المحدد للمحاسبة عن التكاليف كالتالي : أ- أي تكاليف إنتاج تنفق قبل الوصول إلى هذه النقطة لا تجوز رسملتها لعدم التأكد من إمكانية استرداد التكلفة من العوائد المستقبلية للبرنامج وتسجل كمصروف فترة ب- أي تكاليف إنتاج تنفق بعد الوصول للنقطة مثل تكلفة إعداد البرنامج الأصلي يجب رسملتها كتكاليف إنتاج وتطوير برامج الحاسبات واعتبارها أصل غير ملموس وتستنفد على الفترة المستفيدة ويتحدد مصروف الاستنفاد على أساس المبلغ الأكبر من: 1- النفاد محسوبا على أساس نسبة الإيرادات الإجمالية: مصروف النقاد = إجمالي إيرادات البرنامج خلال السنة الحالية X التكاليف الرأسمالية للبرنامج مجموع الإيرادات الإجمالية المتوقعة للبرنامج أو 2- النفاذ محسوبا على أساس طريقة القسط الثابت خلال العمر الإنتاجي المقدر للبرنامج - إذا اتضح أن صافي القيمة الممكن تحقيقها من البرنامج في تاريخ الميزانية أقل من القيمة الدفترية فإنه يجب تخفيض القيمة الدفترية للأصل إلى صافي القيمة الممكن تحقيقها والاعتراف بالفرق كخسائر واعتبار القيمة الجديدة بعد التخفيض هي تكلفة الأصل الجديدة مقالات ذات صلة:بعض من مهام المدير المالي و مهام مدير الحساباتموقف القانون من الاحتياطيات السريةالاحتياطي السري
